Ryanair ma więcej środków pieniężnych niż zadłużenia. Dlaczego analitycy uznają tę spółkę za niedowartościowaną?

Akcje irlandzkiego przewoźnika lotniczego są notowane o około jedną piątą niżej niż średnia cena docelowa wyznaczona przez analityków. Za niską ceną stoją rekordowe zyski, dodatnia pozycja gotówkowa oraz niedawny spór z brytyjskim organem regulacyjnym.
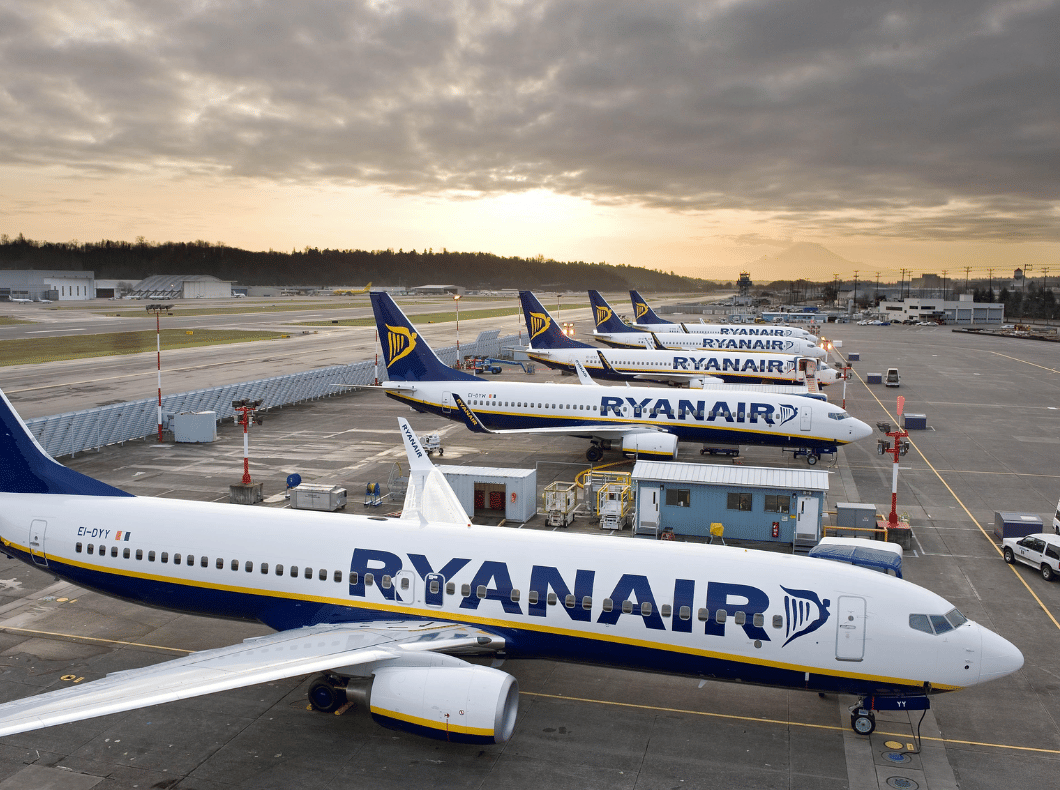
W połowie czerwca akcje Ryanair $RYAAY oscylują wokół 62 dolarów, podczas gdy średnia cena docelowa analityków śledzących ten tytuł utrzymuje się na poziomie bliskim 74 dolarów, a najwyższe prognozy sięgają nawet 82 dolarów. Między aktualną ceną a tym, gdzie rynek widzi firmę za rok, istnieje różnica wynosząca 20%. W przypadku linii lotniczych, zwłaszcza europejskich, nie jest to do końca typowy obraz – linie lotnicze są zazwyczaj synonimem kruchych marż i wiecznie napiętych bilansów.
Ryanair już od dłuższego czasu stanowi pod tym względem wyjątek, ale ostatnie wyniki jeszcze bardziej podkreśliły tę wyjątkowość.
Wyniki, które w przypadku linii lotniczych nie są oczywiste
Rok obrotowy 2026 (który dla Ryanair zakończył się pod koniec marca) przyniósł zysk po opodatkowaniu w wysokości 2,17 mld euro, co stanowi wzrost o 35% w ujęciu rok do roku. Bez uwzględnienia pozycji jednorazowych wzrost zysku był jeszcze bardziej znaczący – wyniósł 40%. Przychody wzrosły o 11% do 15,54 mld euro, podczas gdy całkowite koszty operacyjne spadły o 6%. Jednocześnie spółka przewiozła rekordową liczbę 208,4 mln pasażerów, pomimo utrzymujących się opóźnień w dostawach samolotów od Boeinga $BA.
Najważniejsze informacje z wyników za rok obrotowy 2026:
Środki pieniężne netto w wysokości 2,1 mld euro na dzień 31 marca 2026 r. – firma ma zatem więcej środków pieniężnych niż zobowiązań
Kapitał własny wzrósł o 3,1 mld euro do 10,1 mld euro
Wskaźnik P/E na poziomie około 5x, poniżej pięcioletniej mediany spółki
Wskaźnik PEG na poziomie 0,83, co sugeruje, że rynek nie docenia w pełni tempa wzrostu firmy
Stopa dywidendy na poziomie około 1,6% oraz trwający program wykupu akcji
Dla porównania – większość dużych linii lotniczych od dawna boryka się z wysokim zadłużeniem z powodu kosztownego leasingu samolotów i wrażliwości na ceny paliwa. Ryanair natomiast może sobie pozwolić na finansowanie zakupów nowych samolotów ze środków własnych, a jednocześnie wypłacać dywidendy akcjonariuszom.
„Boeing rzeczywiście rozwiązuje swoje problemy z dostawami. Na lato 2026 roku będziemy mieli 29 nowych samolotów, a pierwsze 15 egzemplarzy modelu MAX 10 dotrze latem 2027 roku”.
Michael O’Leary, dyrektor generalny Ryanair
Dlaczego analitycy podnoszą ceny docelowe
W ostatnich miesiącach nastroje wśród analityków wyraźnie się poprawiły. W marcu Evercore ISI podniósł rating do „Outperform” i przesunął cenę docelową z 75 do 80 dolarów. Zacks Research zmienił rekomendację na „Strong-Buy”. Według danych z Yahoo Finance pięciu z analityków śledzących tę spółkę utrzymuje rekomendację kupna, a żaden nie zaleca sprzedaży.
„Chociaż bitcoin nie spadnie do zera” – tak można by sparafrazować zakład sceptyków dotyczący ogólnie sektora lotniczego, jednak Ryanair od dawna udowadnia, że jest inaczej: model niskokosztowy sprawdza się nawet w branży cyklicznej, o ile firma ściśle kontroluje koszty.
Ciekawe jest również porównanie wskaźników w ramach branży. Według najnowszej analizy Yahoo Finance akcje Ryanair są notowane przy wskaźniku P/E na poziomie około 5x, co oznacza, że są tańsze niż akcje konkurencyjnych europejskich linii lotniczych, których średni wskaźnik wynosi 15,4x – ale droższe niż średnia światowa dla sektora lotniczego, która oscyluje wokół 8,9x. Innymi słowy, Ryanair nie jest najtańszą akcją w sektorze, ale należy do tych o najwyższej jakości bilansu.
Spór o miejsca dla rodzin komplikuje sytuację
W połowie czerwca do tej skądinąd optymistycznej historii wkroczył organ regulacyjny. Brytyjski urząd CMA wszczął formalne dochodzenie w sprawie sposobu, w jaki Ryanair nalicza opłatę za tzw. „obowiązkowe miejsce rodzinne” – opłatę w wysokości około ośmiu funtów za lot, którą musi uiścić osoba dorosła towarzysząca dziecku w wieku od 2 do 11 lat, aby móc siedzieć obok niego.
Organ regulacyjny bada, czy warunek ten nie stanowi nieuczciwej praktyki handlowej oraz czy opłata nie jest przedstawiana klientom w sposób przejrzysty. Ryanair odrzucił zarzuty, twierdząc, że są one bezpodstawne.
„Nasze dochodzenie skoncentruje się na tym, w jaki sposób Ryanair podchodzi do rezerwacji miejsc rodzinnych oraz w jaki sposób cena jest przedstawiana klientom, abyśmy mogli ustalić, czy jest to zgodne z prawem konsumenckim”.
Hayley Fletcher, dyrektor ds. ochrony konsumentów, CMA
Sama w sobie jest to stosunkowo niewielka sprawa – brytyjski organ regulacyjny może w skrajnym przypadku nałożyć grzywnę w wysokości do 10% globalnego obrotu firmy, ale dochodzenie dopiero się rozpoczęło, a podobne spory dotyczące Ryanair nie są niczym nowym. Dla inwestorów jest to raczej przypomnienie, że ryzyko regulacyjne w europejskim lotnictwie nigdy całkowicie nie zniknie, nawet jeśli wyniki finansowe wyglądają bez zarzutu.
Dziesięcioletni plan: z 200 do 300 milionów pasażerów
Tymczasem kierownictwo firmy informuje o znacznie bardziej długoterminowych ambicjach. Ryanair planuje wzrost liczby przewożonych pasażerów z około 200 milionów do 300 milionów rocznie w perspektywie dziesięciu lat, głównie dzięki zamówieniu na 300 egzemplarzy modelu Boeing 737 MAX 10, których dostawy mają trwać do 2034 roku.
Firma zakłada jednocześnie, że średni zysk na jednego pasażera, wynoszący obecnie około 10 euro, mógłby stopniowo wzrosnąć nawet do 14 euro, a to dzięki połączeniu rosnących cen biletów lotniczych w Europie oraz utrzymaniu przewagi kosztowej nad konkurencją. Ograniczenia produkcyjne zarówno u Airbusa, jak i Boeinga, zdaniem kierownictwa firmy, sprzyjają właśnie tym graczom, którzy mają zamówienia na samoloty zabezpieczone z największym wyprzedzeniem, a Ryanair należy do tej grupy.
Pozostaje pytanie, jak szybko ta długoterminowa wizja przełoży się na cenę akcji, które obecnie są notowane z dyskontem w stosunku do prognoz analityków. W perspektywie krótkoterminowej kierunek zmian kursu będzie prawdopodobnie zależał raczej od tego, jak zakończy się spór z brytyjskim organem regulacyjnym oraz jak szybko Boeing nadrobi opóźnienia w dostawach – w perspektywie długoterminowej Ryanair ma jednak do dyspozycji kombinację, której w sektorze lotniczym nie znajdzie się tak łatwo: rosnące zyski, dodatnią pozycję gotówkową oraz jasno sformułowany plan rozwoju na następną dekadę.