


Shopify rośnie o 31% i uruchamia buyback za 2 mld USD

Shopify wkracza w 2026 r. z pozycji firmy, która już dawno przestała być historią wzrostu bez zysku. Rok 2025 przyniósł połączenie wysokiej dynamiki przychodów, znacznie poprawionej rentowności operacyjnej i solidnego generowania gotówki. Czwarty kwartał potwierdził ten trend: sprzedaż wzrosła o 31% rok do roku, zysk brutto zbliżył się do 1,7 mld USD, a firma wygenerowała 715 mln USD wolnych przepływów pieniężnych.
Shopify udało się utrzymać dwucyfrowe marże wolnych przepływów pieniężnych przez dziesięć kwartałów z rzędu, co jest kluczowym sygnałem dla firmy o tak wysokim tempie ekspansji. Jednocześnie ogłosiła program odkupu akcji o wartości do 2 miliardów dolarów, co wskazuje na pewność zarządu w przyszłości.
Jak wyglądał ostatni kwartał?
Czwarty kwartał 2025 r. był bardzo dobry pod względem liczbowym. Wartość towarów brutto (GMV) sprzedanych za pośrednictwem platformy osiągnęła 123,8 mld USD, w porównaniu z 94,5 mld USD rok wcześniej, co stanowi wzrost o około 31% rok do roku. Wzrost ten jest ważny, ponieważ GMV jest podstawą przychodów z płatności, finansowania i innych usług.
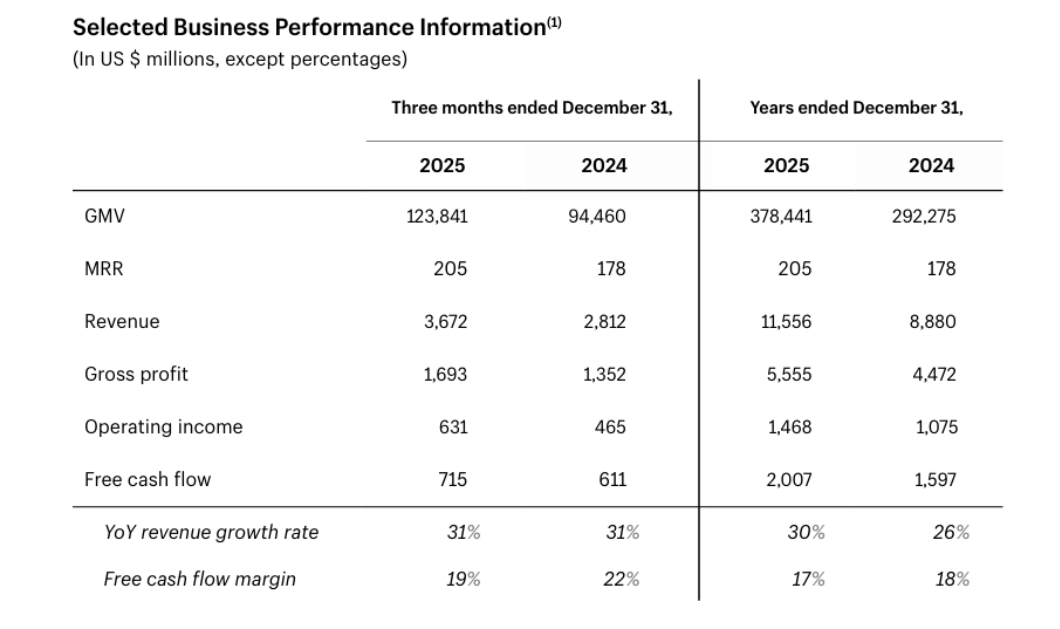
Przychody za kwartał wyniosły 3,672 mld USD, w porównaniu do 2,812 mld USD w tym samym okresie w 2024 r. Zysk brutto wzrósł do 1,693 mld USD z 1,352 mld USD. Zysk operacyjny wyniósł 631 mln USD, w porównaniu z 465 mln USD rok wcześniej. To jeszcze bardziej poprawia marże operacyjne i potwierdza, że model skalowania Shopify działa.
Wolne przepływy pieniężne za kwartał wyniosły 715 mln USD, co oznacza marżę na poziomie 19%. Kontynuuje to passę dziesięciu kolejnych kwartałów z dwucyfrowymi marżami wolnych przepływów pieniężnych. Jest to znacząca zmiana w porównaniu z sytuacją sprzed kilku lat, kiedy to firma była bardzo podatna na inwestycje i niestabilna.
Jeśli chodzi o strukturę przychodów, usługi subskrypcyjne i rozwiązania handlowe osiągnęły odpowiednio 777 mln USD i 2,895 mld USD. Rozwiązania dla handlowców, tj. opłaty za płatności, finansowanie i inne usługi, pozostają głównym motorem wzrostu. Koszty rosły wolniej niż przychody, co przełożyło się na lepszą dźwignię operacyjną.
Dochód netto za kwartał wyniósł 743 mln USD. Skorygowany o wpływ aktualizacji wyceny kapitału, skorygowany zysk netto wyniósł 594 mln USD, lepiej odzwierciedlając rzeczywiste wyniki podstawowej działalności.
W całym 2025 r. Shopify zarobił 11,556 mld USD w porównaniu do 8,880 mld USD w 2024 r. Zysk operacyjny wzrósł do 1,468 mld USD z 1,075 mld USD. Wolne przepływy pieniężne za rok osiągnęły 2,007 mld USD przy marży 17%.
Komentarz zarządu
Prezes Harley Finkelstein nazwał rok 2025 rokiem "na pełnych obrotach", w którym Shopify $SHOP nie tylko przyspieszy wzrost, ale także zbuduje infrastrukturę dla ery handlu opartego na sztucznej inteligencji. Podkreślił, że rok 2026 będzie "rokiem twórców", a Shopify chce być w centrum ich działalności od pierwszego zamówienia do globalnej ekspansji.
Dyrektor finansowy Jeff Hoffmeister pochwalił połączenie 30% wzrostu przychodów za cały rok i 17% marży wolnych przepływów pieniężnych. Powiedział, że firma była w stanie zainwestować w kluczowe projekty - katalog produktów, asystenta Sidekick, nowy uniwersalny protokół handlowy i inne narzędzia - i nadal utrzymywać wysoką rentowność. Podkreślił również siłę w różnych regionach, wielkość sprzedawców i kanały sprzedaży.
Perspektywy na 2026 r.
W pierwszym kwartale 2026 r. firma spodziewa się:
wzrostu przychodów o 30 procent rok do roku, podobnie jak w czwartym kwartale 2025 roku
wzrost zysku brutto w górnych 20 procentach
kosztów operacyjnych na poziomie 37-38% sprzedaży
marży wolnych przepływów pieniężnych w przedziale od niskich do średnich dziesiątek procent, nieco poniżej poziomów z I kwartału 2025 r.
Ważnym krokiem jest ogłoszony program skupu akcji własnych o wartości do 2 mld USD. Firma nie ma ustalonego tempa wykupu, ale sama autoryzacja sygnalizuje, że generuje wystarczającą ilość gotówki, jednocześnie dostrzegając długoterminową wartość własnych akcji.
Wyniki długoterminowe
W 2021 r. sprzedaż wyniosła 4,6 mld USD, zysk operacyjny 269 mln USD, a dochód netto przekroczył 2,9 mld USD, częściowo dzięki efektom jednorazowym. Rok 2022 był dramatyczny: podczas gdy sprzedaż wzrosła do 5,6 mld USD, firma odnotowała stratę operacyjną w wysokości 822 mln USD i stratę netto w wysokości 3,46 mld USD. Był to okres wysokich inwestycji i spadku wycen technologii.
Rok 2023 oznaczał stabilizację. Przychody wyniosły 7,06 mld USD, ale zysk operacyjny był nadal ujemny (-1,418). Zysk netto wyniósł tylko 132 mln USD, na co znaczący wpływ miała aktualizacja wyceny inwestycji.
Punkt zwrotny nastąpił w 2024 r. Przychody wzrosły do 8,88 mld USD, zysk operacyjny osiągnął 1,075 mld USD, a zysk netto 2,019 mld USD. Firma znacznie obniżyła koszty operacyjne i przywróciła dyscyplinę.
Rok 2025 przyspieszył ten trend: 11,556 mld USD przychodów, 1,468 mld USD zysku operacyjnego i ponad 2 mld USD wolnych przepływów pieniężnych. EBITDA wzrosła do 1,338 mld USD. Przekształciło to Shopify z firmy rozwijającej się, ale przynoszącej straty, w skalowalną i wysoce generującą gotówkę firmę.
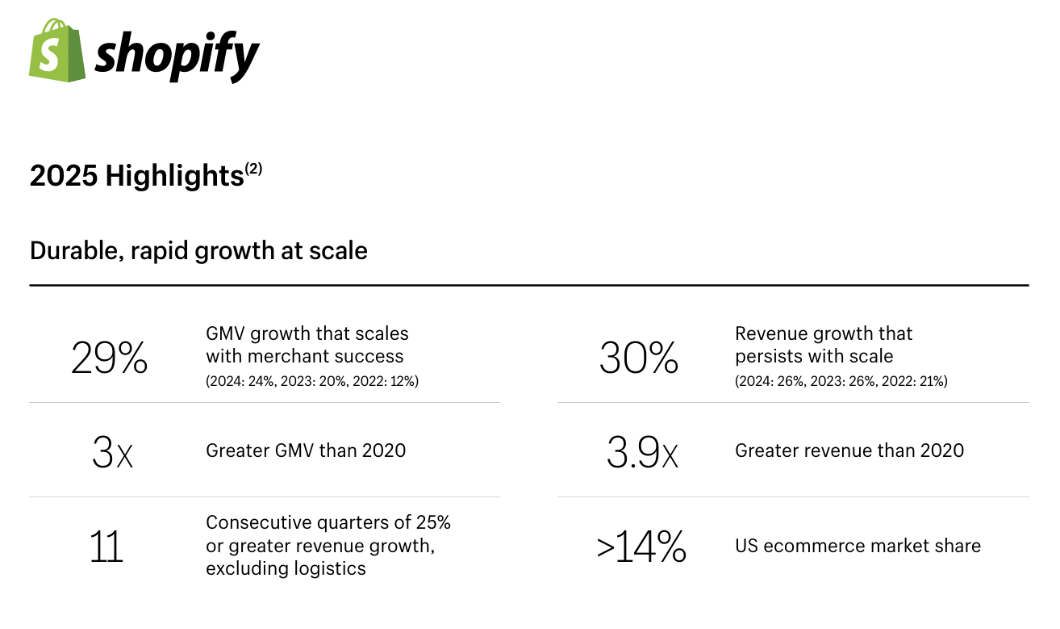
Wzrost GMV z 292 mld USD w 2024 r. do 378 mld USD w 2025 r. potwierdza, że platforma zyskuje udział w rynku. Firma posiada obecnie ponad 14% amerykańskiego rynku e-commerce.
Nowości i strategiczne posunięcia
Oprócz dobrych wyników finansowych Shopify nadal rozszerza swoją rolę w ekosystemie handlu. Kluczowe czynniki obejmują:
36% wzrost sprzedaży międzynarodowej.
27% wzrost sprzedaży offline
62% wzrost wolumenu Shop Pay
Wzrost wolumenu działalności B2B o 96%
Firma intensywnie inwestuje w narzędzia oparte na sztucznej inteligencji, aby uprościć tworzenie sklepów, marketing i zarządzanie katalogami. Pomaga to budować przewagę nad mniejszymi konkurentami i tradycyjnymi platformami.
Struktura akcjonariatu
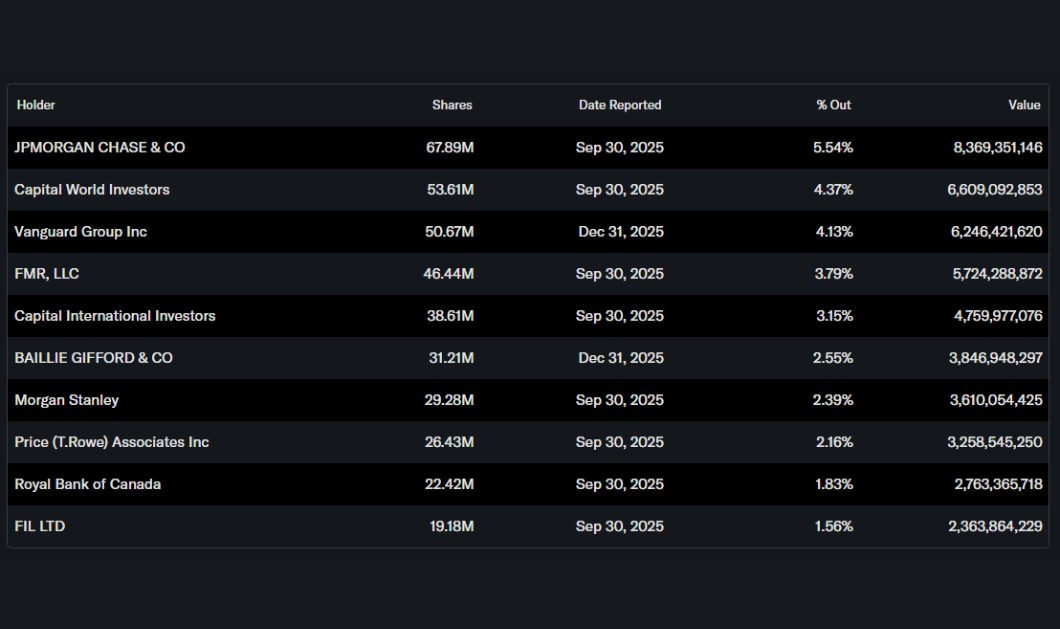
Instytucja posiada około 75,5% akcji. Największymi inwestorami instytucjonalnymi są:
JPMorgan Chase z pakietem 5,5 proc,
Capital World Investors z około 4,4% udziałów,
Vanguard Group z ponad 4 proc,
FMR (Fidelity) z prawie 3,8%.
Niski udział insiderów (0,19%) oznacza, że struktura własności jest wysoce instytucjonalna, a akcje są wrażliwe na ruchy dużych funduszy.
Oczekiwania analityków
Analitycy postrzegają Shopify jako jedną z najlepiej rozwijających się spółek w obszarze infrastruktury handlu cyfrowego. Konsensus koncentruje się na utrzymaniu wzrostu przychodów powyżej 25% rocznie i stopniowym zwiększaniu marż operacyjnych poprzez skalowanie usług płatniczych i finansowych.
Połączenie wysokiego wzrostu, solidnych przepływów pieniężnych i wykupu akcji jest postrzegane pozytywnie. Ryzykiem pozostają wysokie wyceny i wrażliwość na spowolnienie makroekonomiczne, które może wpłynąć na wolumeny sprzedaży.
Cena godziwa
Stocks mentioned




