


Dlaczego akcje Disneya spadają mimo lepszych wyników

Pierwszy kwartał roku obrotowego 2026 pokazuje, że Disney przechodzi transformację. Z jednej strony firma potwierdza, że jej kluczowe filary - w szczególności Experiences i stopniowo zyskowny streaming - działają i mogą generować stały wzrost przychodów. Z drugiej jednak strony oczywiste jest, że baza kosztowa, w szczególności w zakresie treści i praw sportowych, ogranicza dynamikę rentowności w perspektywie krótkoterminowej.
Wyniki wyglądają więc bardziej jak "kwartał konsolidacji": Disney nadal buduje fundamenty pod silniejszą drugą połowę roku, którą zarząd otwarcie określa jako kluczową, podczas gdy pierwszy kwartał niesie ze sobą ciężar wyższych inwestycji, efektów jednorazowych i presji przejściowej w mediach linearnych.
Jak wyglądał ostatni kwartał?
Przychody Disney $DIS w pierwszym kwartale roku obrotowego 2026 wzrosły o 5% rok do roku do 26,0 mld USD. Wzrost był napędzany głównie przez segment Experiences i solidne wyniki w dziedzinie rozrywki, podczas gdy segment sportowy przyniósł jedynie niewielki wzrost przychodów. Zysk przed opodatkowaniem wyniósł 3,7 mld USD, pozostając mniej więcej na poziomie z ubiegłego roku, ale całkowity zysk operacyjny segmentu spadł o 9% do 4,6 mld USD.
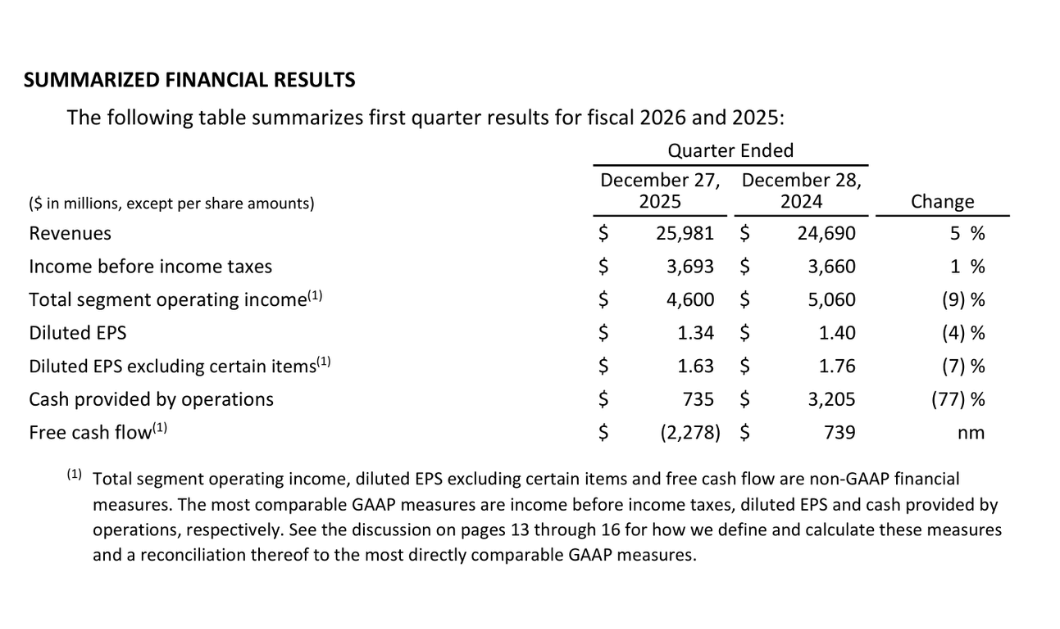
Zysk na akcję uległ nieznacznemu pogorszeniu. Rozwodniony EPS wyniósł 1,34 USD w porównaniu do 1,40 USD w poprzednim roku, podczas gdy skorygowany EPS spadł do 1,63 USD z 1,76 USD. Spadek ten jest ważnym sygnałem, że pomimo wzrostu przychodów, Disney stoi w obliczu presji na marże w perspektywie krótkoterminowej.
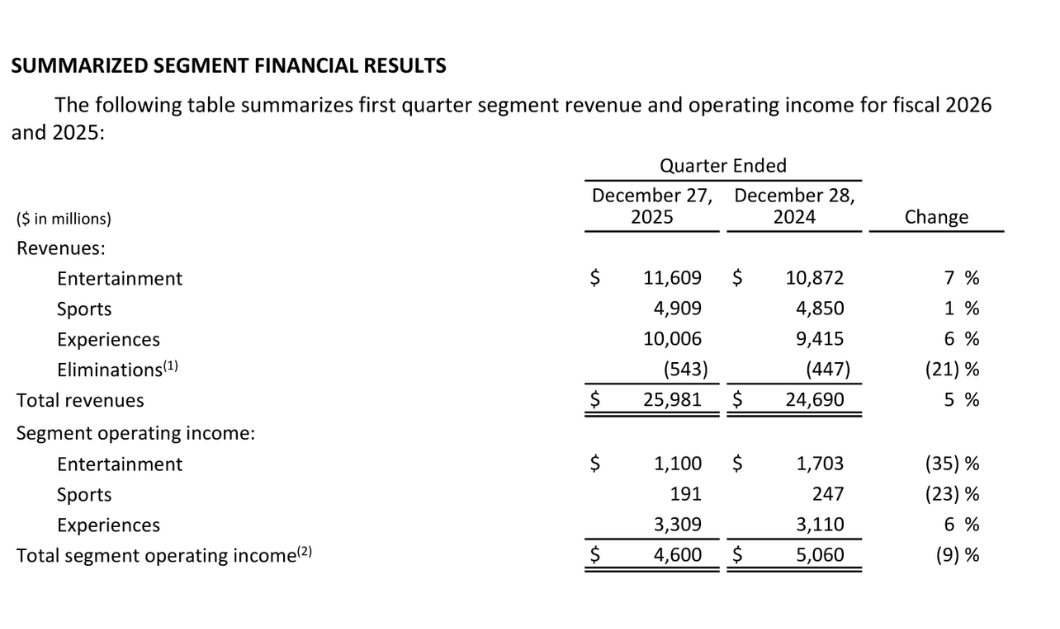
Szczegółowe spojrzenie na segmenty wyjaśnia strukturę wyników. Rozrywka zwiększyła przychody o 7%, ale zysk operacyjny segmentu spadł o 35% do 1,1 mld USD. Głównym powodem były wyższe koszty produkcji i marketingu, które przeważyły nad pozytywnym efektem wyższych opłat abonamentowych i dobrych wyników kinowych takich tytułów jak Zootopia 2 i Avatar: Ogień i popiół.
Z drugiej strony, streamingowa część SVOD staje się jednym z najbardziej pozytywnych elementów wyników. Przychody z SVOD wzrosły o 11%, a zysk operacyjny zwiększył się o 189 mln USD do 450 mln USD, co daje marżę na poziomie 8,4%. To wyraźnie potwierdza, że transformacja Disney+ i Hulu w kierunku zrównoważonego biznesu zaczyna przynosić owoce.
Segment sportowy odnotował zysk operacyjny w wysokości 191 mln USD, co oznacza spadek o 23% rok do roku. Znaczący był tu negatywny wpływ tymczasowego zawieszenia dystrybucji w YouTube TV, które zmniejszyło zysk operacyjny o około 110 mln USD, a także wzrost kosztów praw sportowych.
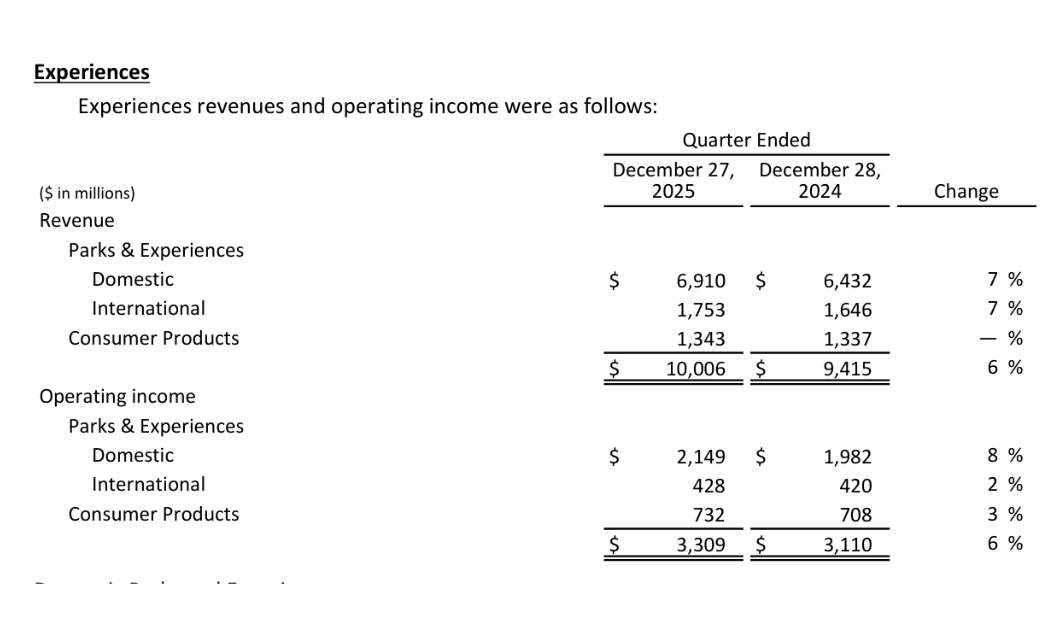
Doświadczenia pozostają najsilniejszym filarem. Segment ten osiągnął rekordowe kwartalne przychody w wysokości 10,0 mld USD i zysk operacyjny w wysokości 3,3 mld USD. Home Parks odnotował wzrost frekwencji o 1%, a wydatki na osobę wzrosły o 4%, potwierdzając siłę cenową marki nawet w trudniejszym środowisku makroekonomicznym.
Komentarz CEO
Robert A. Iger pozytywnie ocenił początek roku fiskalnego, podkreślając w szczególności zdolność Disneya do generowania wartości w całym ekosystemie marki. Wskazał na wyjątkowo silny box office w roku kalendarzowym 2025, z kilkoma tytułami plasującymi się wśród miliardowych hitów, oraz fakt, że te franczyzy generują dodatkowe przychody w parkach, merchandisingu i streamingu.
Iger zasugerował również, że ostatnie trzy lata restrukturyzacji i bardziej zdyscyplinowanego zarządzania kosztami zaczynają być widoczne, szczególnie w streamingu. Powiedział, że Disney jest teraz lepiej przygotowany do zarządzania firmą w perspektywie długoterminowej, chociaż krótkoterminowe wahania w niektórych segmentach pozostają rzeczywistością.
Perspektywy
Perspektywy zarządu są znacznie bardziej optymistyczne niż same wyniki za pierwszy kwartał. W drugim kwartale 2026 r. Disney spodziewa się, że zysk operacyjny segmentu Rozrywka będzie porównywalny do ubiegłorocznego, przy czym oczekuje się, że SVOD osiągnie zysk operacyjny w wysokości około 500 mln USD, co oznacza poprawę o około 200 mln USD rok do roku.
Oczekuje się, że sport odnotuje spadek zysku operacyjnego o około 100 mln USD w drugim kwartale ze względu na wyższe koszty praw, podczas gdy Experiences powinien odnotować umiarkowany wzrost rentowności pomimo przeciwności związanych z niższą frekwencją międzynarodową i kosztami nowych projektów.
Całoroczne prognozy na rok fiskalny 2026 zostały opracowane z myślą o przyspieszeniu w drugiej połowie roku. Disney spodziewa się dwucyfrowego wzrostu zysku operacyjnego w segmencie rozrywki, marży SVOD na poziomie około 10%, niskiego jednocyfrowego wzrostu rentowności w sporcie i wysokiego jednocyfrowego wzrostu w Experiences. Oczekuje się, że skorygowany EPS wzrośnie w tempie dwucyfrowym rok do roku, a przepływy pieniężne z działalności operacyjnej osiągną około 19 miliardów dolarów. Zarząd potwierdza również plan wykupu akcji własnych o wartości 7 mld USD.
Wyniki długoterminowe
Spojrzenie na ostatnie cztery lata fiskalne pokazuje znaczący zwrot w rentowności spółki. Przychody wzrosły z 82,7 mld USD w roku fiskalnym 2022 do 94,4 mld USD w 2025 r., a stopy wzrostu ustabilizowały się na poziomie 3-7% rocznie.
Jeszcze bardziej uderzająca jest ewolucja zysku operacyjnego, który wzrósł z 6,8 mld USD w 2022 r. do 13,8 mld USD w 2025 r. Dochód netto odnotował skokowy wzrost, z 3,1 mld USD w 2022 r. do 12,4 mld USD w 2025 r. EPS wzrósł z 1,73 USD do 6,88 USD w tym samym okresie, wyraźnie pokazując powrót dźwigni operacyjnej po okresie pandemii i restrukturyzacji.
Firma przeszła znaczną zmienność w ciągu ostatnich kilku lat, odzwierciedlając połączenie zmian strukturalnych w branży medialnej i czynników cyklicznych związanych z powrotem fizycznej rozrywki. Podczas gdy wzrost przychodów i rentowności w 2022 i 2023 r. został osłabiony przez wysoką presję na koszty treści, restrukturyzację działalności medialnej i słabszą monetyzację streamingu, kluczowe segmenty stopniowo zaczęły wykazywać oznaki stabilizacji. W szczególności znaczącym pozytywnym czynnikiem był stopniowy powrót frekwencji i siły cenowej w parkach rozrywki, które powróciły z cyklicznych minimów do ponadprzeciętnej rentowności i zaczęły odzyskiwać rolę głównego generatora gotówki. Zmiana ta pozwoliła spółce częściowo zrównoważyć słabsze wyniki jej tradycyjnej działalności medialnej i przygotowała grunt pod ponowny wzrost zysku operacyjnego.
Z drugiej jednak strony ewolucja rentowności pozostała nierównomierna, ponieważ wyższej sprzedaży nie zawsze towarzyszyła odpowiednia poprawa marż. Rosnące inwestycje w treści, marketing i technologię, wraz z presją na prawa sportowe i niestabilnym rynkiem reklamowym, doprowadziły w niektórych latach do ograniczonej dźwigni operacyjnej. W rezultacie dochód netto i zysk na akcję zmieniały się nie tylko w odpowiedzi na wyniki operacyjne, ale także z powodu pozycji jednorazowych, efektów podatkowych i zmian w strukturze kapitału. Ogólnie rzecz biorąc, długoterminowy rozwój można scharakteryzować jako przejście od fazy restrukturyzacji i inwestycji do fazy stopniowej stabilizacji, przy czym kluczowym pytaniem na nadchodzące lata jest to, czy rosnąca sprzedaż i silny popyt mogą przełożyć się na trwały wzrost marż i wolnych przepływów pieniężnych.
Aktualności
Kluczowe zmiany strukturalne obejmują konsolidację Hulu Live TV z Fubo, gdzie Disney posiada 70% udziałów, oraz utworzenie indyjskiej spółki joint venture z Reliance Group, w której Disney ma 37% udziałów. Posunięcia te zmniejszają kapitałochłonność i zmienność w regionach i segmentach o niższej stopie zwrotu.
Jednocześnie firma kontynuuje rozbudowę swoich parków rozrywki, w tym inwestycje w Disneyland Paris i rozwój segmentu rejsów wycieczkowych, co powinno wzmocnić Experiences jako kluczowy element stabilizujący całe portfolio.
Struktura akcjonariatu
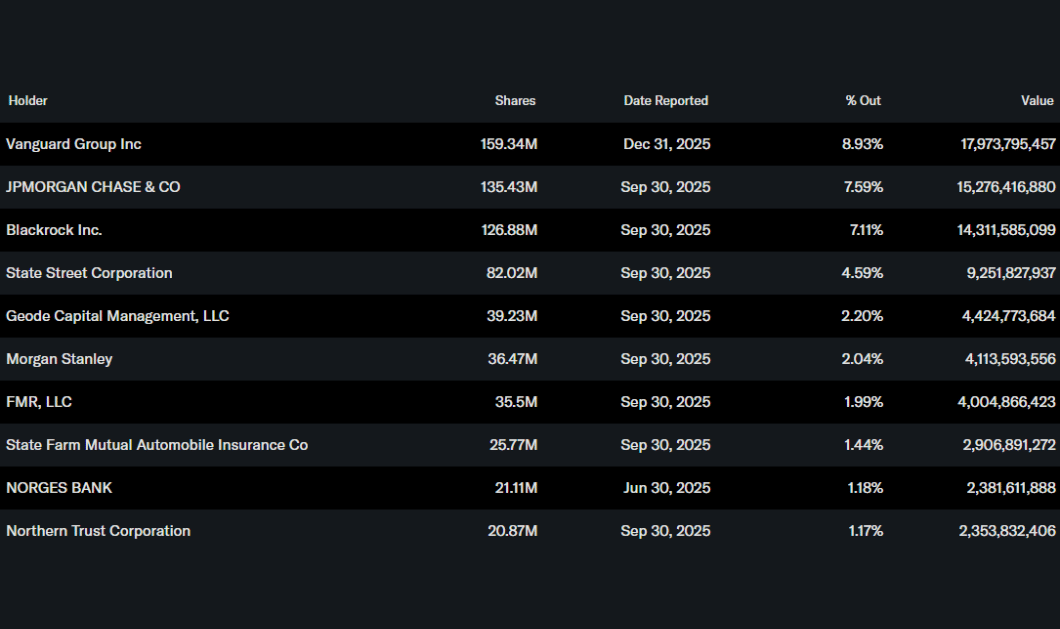
Akcje Disneya są w ponad 75% w posiadaniu inwestorów instytucjonalnych. Największe udziały posiadają Vanguard, JPMorgan Chase, BlackRock i State Street, co podkreśla charakter spółki jako długoterminowego tytułu instytucjonalnego z naciskiem na stabilność i zwrot z kapitału.
Oczekiwania analityków
Analitycy postrzegają wyniki za I kwartał raczej jako tymczasowe zachwianie niż zmianę w długoterminowej historii. Duże domy inwestycyjne w szczególności podkreślają szybko poprawiającą się ekonomię streamingu i odporność segmentu Experiences. Konsensus oczekuje, że kluczowym katalizatorem dla akcji będzie druga połowa roku fiskalnego 2026, kiedy to powinien być widoczny dwucyfrowy wzrost zysków i silne generowanie gotówki.
Cena godziwa
Stocks mentioned




