Stopa dywidendy 5,9%, wskaźnik P/E na najniższym poziomie i 30 milionów gospodarstw domowych

Akcje Verizon są wyceniane na najniższym wskaźniku wyceny od dziesięciu lat, a jednocześnie firma właśnie sfinalizowała największą akwizycję w swojej historii.
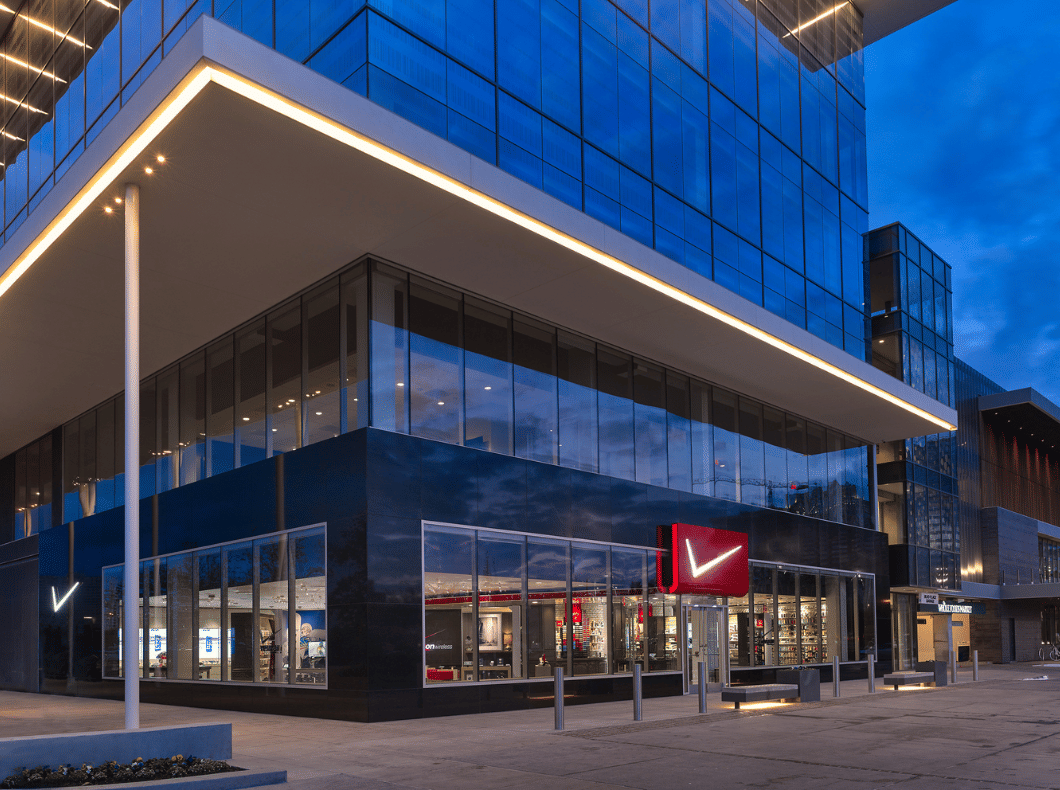
Kiedy wyniki finansowe wyglądają świetnie, ale rynek ma inne zdanie
Na pierwszy rzut oka Verizon $VZ oferuje to, czego pragnie każdy konserwatywny inwestor. Stopa dywidendy na poziomie 5,9% – najwyższa spośród wszystkich trzydziestu spółek w indeksie Dow Jones. Wskaźnik P/E wynoszący 10 w czasie, gdy średnia dla sektora przekracza 15. Kapitalizacja rynkowa wynosząca prawie 200 miliardów dolarów i czterdzieści lat nieprzerwanych wypłat dywidendy.
A mimo to akcje oscylują wokół 47 dolarów – mniej więcej na tym samym poziomie, co pięć lat temu.
To samo w sobie mówi więcej niż jakiekolwiek sprawozdania finansowe. Rynek wprawdzie ocenia Verizon jako stabilną korporację, ale nie ma do niej zbytniego zaufania.
Frontier: zakład za 20 miliard, który dopiero się zaczyna
W styczniu 2026 roku Verizon sfinalizował przejęcie Frontier Communications za około 20 miliard dolarów. W ten sposób stał się właścicielem największego dostawcy internetu opartego wyłącznie na sieci światłowodowej w USA i rozszerzył zasięg swojej sieci światłowodowej do prawie 30 milionów gospodarstw domowych w 31 stanach oraz Waszyngtonie.
Sama firma Frontier nie jest bynajmniej słabym kandydatem – w trzecim kwartale 2025 r. pozyskała 133 000 nowych klientów internetowych korzystających z łączy światłowodowych, czyli o 20% więcej niż rok wcześniej, a przychody z usług szerokopasmowych opartych na światłowodach rosły w tempie 25%. Po wyjściu z bankructwa w 2021 r. był to prawdziwy zwrot w lepszą stronę.
„Frontier dokonał imponującego zwrotu, wielokrotnie osiągając dobre wyniki, a dynamika jest oczywista. Nasze połączone siły natychmiast tworzą bezkonkurencyjną sieć światłowodową”.
Dan Schulman, dyrektor generalny Verizon
Logika strategiczna ma sens: Verizon Fios – dotychczas świetna sieć światłowodowa, ale ograniczona geograficznie do wschodniego wybrzeża – dzięki Frontier rozszerza się w głąb kraju. Tam, gdzie dotychczas dominowały AT&T $T lub Google Fiber $GOOG, teraz wkracza nowy gracz z kapitałem i bazą klientów.
Jednak przejęcie to zwiększyło całkowite zadłużenie o 131 miliardów dolarów. A to w czasie, gdy stopy procentowe pozostają znacznie wyższe niż w poprzedniej dekadzie.
Liczby, na które warto zwrócić uwagę
W 2025 roku Verizon odnotował przychody w wysokości 138,2 mld dolarów i marżę zysku na poziomie 13% – co stanowi znaczną poprawę w porównaniu z 8,7% w poprzednim roku. Zysk na akcję wzrósł do 4,15 dolara, co przy obecnej cenie akcji oznacza wskaźnik P/E poniżej 12.
Segment bezprzewodowy generuje 75% przychodów i praktycznie całość zysków operacyjnych. Marża EBITDA segmentu bezprzewodowego wynosi 44% – jest to wynik porównywalny z AT&T i lepszy niż w przypadku większości globalnych konkurentów.
Kluczowe wskaźniki:
114 mln klientów telefonii komórkowej
Średni miesięczny wydatek klienta abonamentowego:128 USD
Zasięg 5G: 230 mln mieszkańców USA
Roczne wolne przepływy pieniężne: 35–37 mld dolarów
Wskaźnik wypłaty dywidendy: 58% zysku
Wskaźnik wypłaty dywidendy na poziomie 58% to istotna liczba. Dywidenda nie jest jedynie posunięciem marketingowym – jest pokryta zyskami z wystarczającą rezerwą. Nawet przy spadku rentowności o jedną trzecią Verizon prawdopodobnie utrzymałby dywidendę.
Analitycy z 24/7 Wall St. ustalają cenę docelową na 55,35 USD z 22-procentowym potencjałem wzrostu, przy czym optymistyczny scenariusz sięga nawet 57,62 USD. Konsensus 25 analityków śledzonych przez StockAnalysis wskazuje na wartość godziwą na poziomie około 51,85 USD.
Gdzie kryje się ryzyko
Problem Verizon nie dotyczy wyników – chodzi o presję strukturalną całego sektora.
Operatorzy kablowi, tacy jak Comcast $CMCSA czy Charter, pozyskali w 2025 r. prawie 45% wszystkich nowych klientów usług bezprzewodowych w USA. Robią to sprytnie: budują wirtualne sieci komórkowe w oparciu o infrastrukturę Verizon. Płacą za dostęp do sieci, a jednocześnie przejmują klientów, których Verizon z trudem odzyska.
Jeszcze bardziej palącą kwestią jest Starlink. SpaceX obejmuje obecnie praktycznie całe terytorium USA siecią satelitarną o prędkościach porównywalnych z kablem światłowodowym i skupia się właśnie na obszarach wiejskich, gdzie Verizon wraz z Frontier dopiero wkracza. Według TipRanks, Starlink obsłużył ponad 2 miliony gospodarstw domowych w segmentach, w których Verizon planował ekspansję.
A do tego dochodzi Morningstar z nieprzyjemnie bezpośrednią oceną: przewaga sieciowa Verizon należy już do przeszłości. Zarówno T-Mobile $TMUS, jak i AT&T wdrożyły nowe pasma i technologie, wyrównując historyczną przewagę. Jednocześnie niedawna podwyżka cen taryf zaszkodziła reputacji Verizon wśród klientów bardziej, niż chciałoby tego kierownictwo.
„Presja konkurencyjna w segmencie łączności bezprzewodowej ostatnio wzrosła, ale spodziewamy się, że Verizon i jego dwaj główni rywale – T-Mobile i AT&T – będą konkurować racjonalnie w nadchodzących latach”.
Morningstar, raport analityczny 2026
Kapitałochłonność modernizacji ma kluczowe znaczenie: w ciągu ostatnich pięciu lat Verizon zainwestował ponad 60 miliardów dolarów w infrastrukturę 5G. Zwrot z takich inwestycji szacuje się na siedem do dziesięciu lat, a otoczenie konkurencyjne rozwija się szybciej, niż przewidywały pierwotne prognozy.
Co z tego wynika
Verizon to klasyczny przykład akcji, która może świetnie się sprawdzić, ale tylko pod jasno określonymi warunkami.
Jeśli szukasz stabilnego dochodu z dywidendy bez znaczącej perspektywy wzrostu, Verizon oferuje jeden z najciekawszych zwrotów w całym indeksie Dow Jones, poparty solidnym przepływem środków pieniężnych i kierownictwem skłonnym przedkładać wypłaty dla akcjonariuszy nad agresywną ekspansję.
Jeśli jednak stawiasz na wzrost wartości kapitałowej, musisz wierzyć, że przejęcie Frontier nastąpi na czas – zanim Starlink i operatorzy kablowi całkowicie zmienią zasady gry.