


Tieto 2 firmy boli ešte nedávno miláčikmi trhu, dnes sú viac než 50% pod maximami. Pri jednej podľa mňa trh preháňa, pri druhej má na obavy dobrý dôvod.
AppLovin - zatiaľ vidím väčší problém v očakávaniach než vo firme
APP je technologická firma z oblasti digitálnej reklamy. Najzaujímavejšie na nej je to, koľko častí reklamného procesu má pod kontrolou naraz. MAX stojí na strane mobilných aplikácií a rozhoduje, komu sa reklamný priestor predá. AppLovin Ads privádza inzerentov, ktorí tento priestor kupujú. A medzi nimi je Axon - systém, ktorý z obrovského množstva dát odhaduje, ktorá reklama bude mať pri konkrétnom používateľovi najvyššiu hodnotu. Firma tak sedí medzi ponukou aj dopytom a Axon sa učí z oboch strán naraz.
Čím viac reklám cez systém prejde, tým viac dát Axon dostane. Čím lepšie vie reklamy cieliť, tým lepšie výsledky môže priniesť inzerentom, ktorí následne míňajú viac. Vývojári aplikácií zase získajú vyššie príjmy z reklamy a majú väčšiu motiváciu zostať pri MAXe. No a práve tento mechanizmus je pre mňa dôležitejší než jeden slabší kvartál.
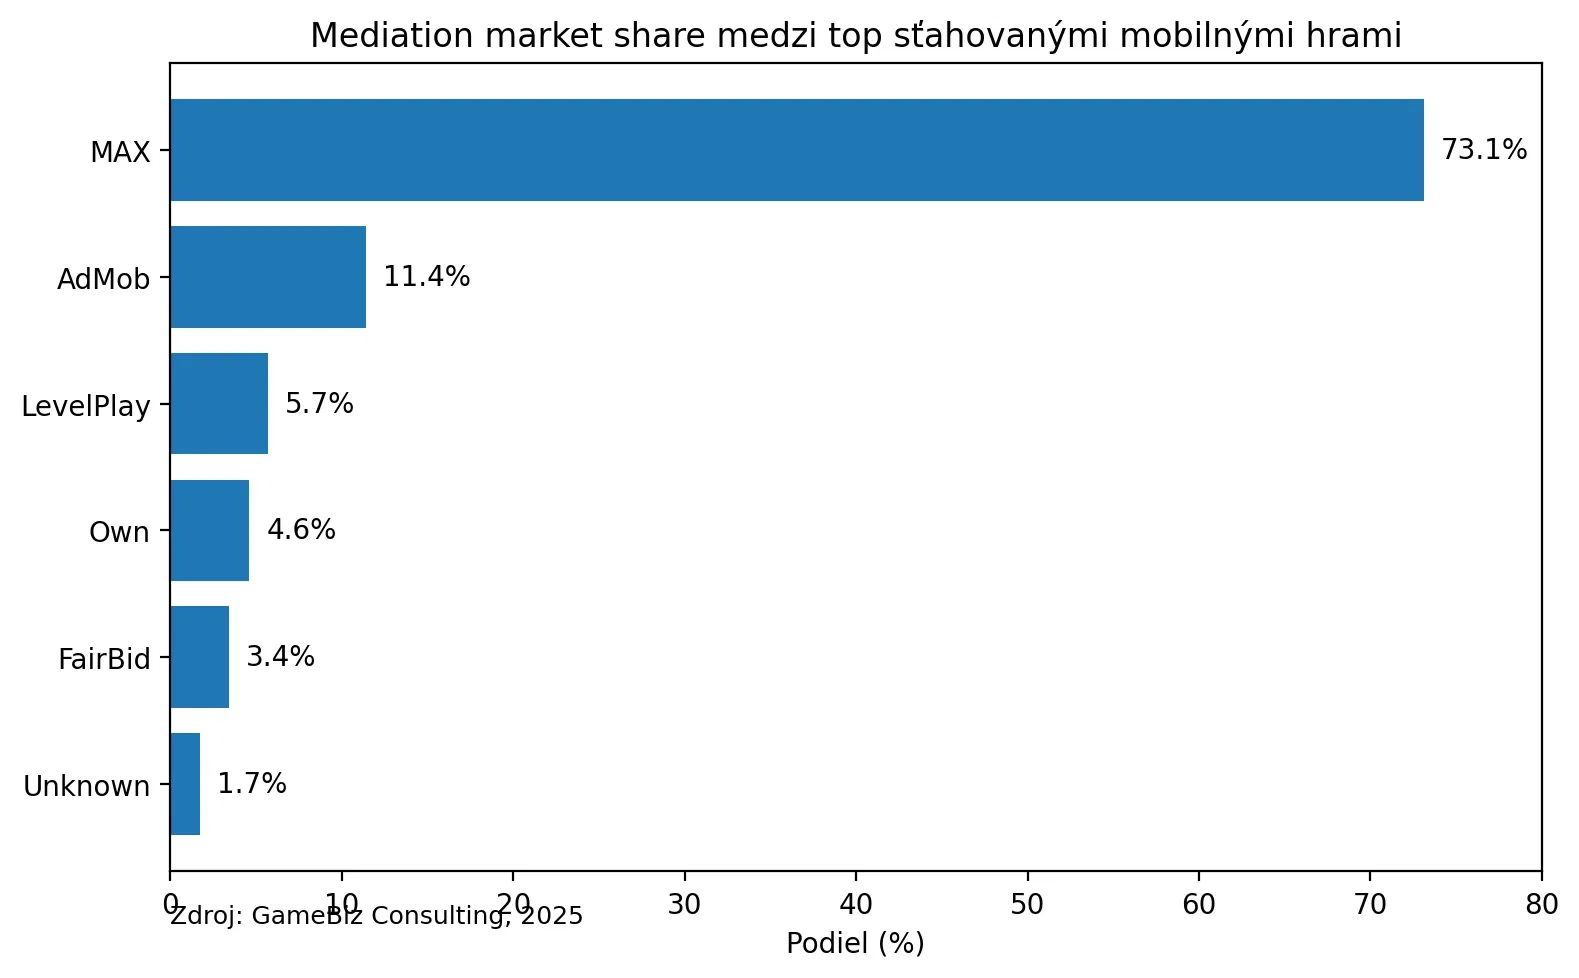
Dáta zatiaľ neukazujú, že by AppLovin svoju pozíciu v mobile strácal. V Q2 sa jeho podiel na reklamných príjmoch sledovaných mobilných hier zvýšil na iOS z 39 % na 44 % a na Androide z 19 % na 23 %, zatiaľ čo jeden z hlavných konkurentov Mintegral na oboch platformách strácal.
Problém posledného kvartálu bol v tom, že vývoj Axonu nepriniesol také zlepšenie, aké firma očakávala, a trh začal pochybovať, či dokáže svoje modely posúvať rovnakým tempom ako doteraz. Lenže vo finančných číslach zatiaľ žiadny rozpad nevidím.
Tržby vzrástli medziročne o 53 % na $1,92 mld., upravená EBITDA o 58 % na $1,61 mld. pri 84 % marži a firma za jediný kvartál vytvorila $863 mil. voľného cash flow. Približne $551 mil. zároveň použila na spätné odkupy akcií. Pre mňa je teda otázka, či sa začína rozpadať technologická výhoda Axonu, alebo mal vývoj iba slabší kvartál.
Zatiaľ sa prikláňam k druhej možnosti. Keby AppLovin začal strácať reklamné výdavky, trhový podiel a zároveň by výrazne spomaľovali finančné čísla, pozeral by som sa na prepad úplne inak. Dnes však firma stále rastie o viac než 50 %, generuje obrovský cash flow a jej postavenie v reklamnom ekosystéme zatiaľ neslabne.
Ďalší rast pritom nemusí zostať iba v mobilných hrách. AppLovin chce rovnakú technológiu postupne dostať do ďalších aplikácií, na otvorený web a časom aj do televíznej reklamy. Ak sa mu to podarí, výrazne si rozšíri trh, na ktorom môže Axon zarábať. Najväčšie riziko zostáva teda rovnaké: ak sa progres Axonu dlhodobo zastaví a konkurencia začne technologický náskok zatvárať, moja téza sa mení. Ale zatiaľ taký dôkaz nevidím.
FICO - tu už sa môže meniť niečo podstatnejšie
Fair Isaac stojí za FICO Score, kreditným skóre, ktoré banky a ďalšie finančné spoločnosti používajú pri rozhodovaní o úveroch. Firma má aj softvérový biznis, ale najziskovejšou časťou je Scores segment.
A práve tam vzniká problém...FICO malo pri amerických hypotékach desiatky rokov mimoriadne silnú pozíciu. Teraz však Fannie Mae a Freddie Mac umožňujú používať vedľa Classic FICO aj VantageScore 4.0 a Rocket Mortgage oznámil, že ho začne používať ako preferovaný model všade tam, kde je povolený.
Samotnú zmenu som rozoberal podrobnejšie včera. Dnes ma viac zaujíma to, čo môže konkurencia spraviť s maržami FICO. Scores segment v poslednom kvartáli priniesol $459 mil. z celkových $674 mil. tržieb firmy a približne $417 mil. prevádzkového zisku, to je 91 % prevádzková marža.
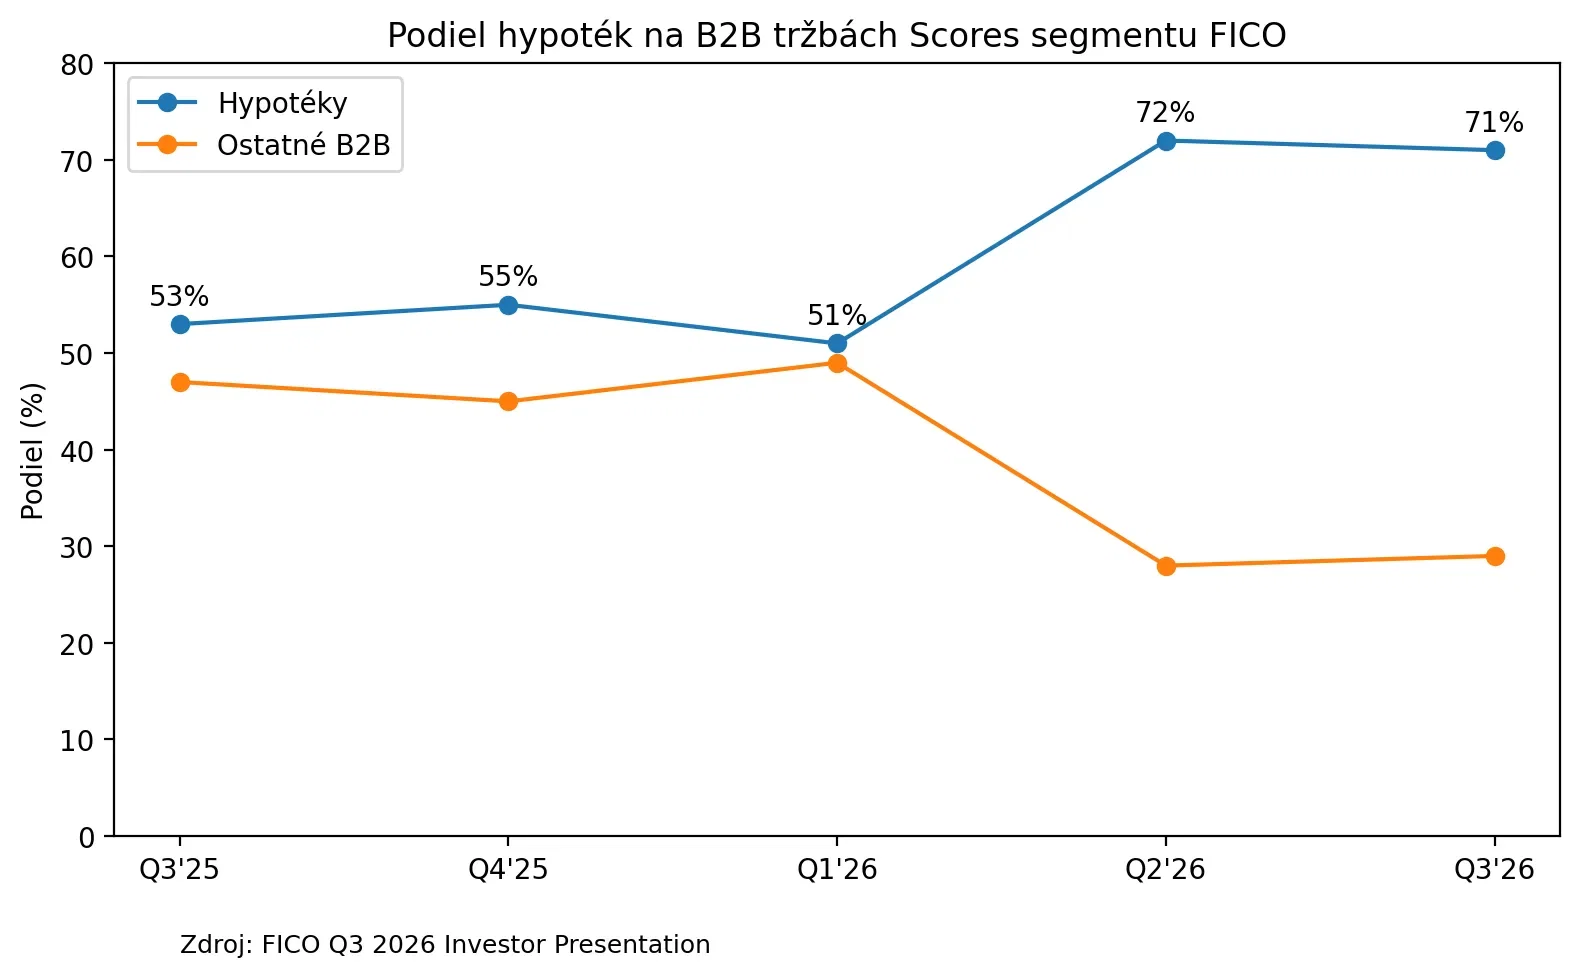
Hypotéky dnes tvoria približne 71 % B2B tržieb Scores segmentu
Ešte dôležitejšie je, že B2B tržby Scores segmentu vzrástli o 49 % a firma uviedla, že hlavným dôvodom bola vyššia cena hypotekárnych skóre. Mne pritom nejde ani tak o to, či VantageScore zoberie FICO 10, 20 alebo 30% trhu.
Väčší problém vidím v tom, že FICO už nemusí mať takú voľnosť pri zdražovaní ako doteraz. Ak má zákazník reálnu a výrazne lacnejšiu alternatívu, vyjednávacia pozícia FICO sa prirodzene zhoršuje.
Pre predstavu, pri dnešných tržbách Scores segmentu by pokles prevádzkovej marže z 91 % na 80 % znamenal približne $50 mil. menej prevádzkového zisku za kvartál, teda okolo $200 mil. ročne. Tých 80 % beriem iba ako ilustráciu. Pointa je, že pri biznise s 91 % maržou môže aj relatívne malý tlak na ceny zobrať veľký kus zisku.
FICO pritom pokojne môže zostať dominantným hráčom. Len už nemusí mať rovnakú cenovú silu, vďaka ktorej dokázalo dlhé roky zvyšovať ceny a držať extrémne marže. Ak sa toto potvrdí, môže spomaliť rast Scores segmentu, oslabiť jeho marže a zároveň klesnúť násobok, ktorý je trh ochotný za firmu platiť.
Preto mi zatiaľ nestačí ani obrovský prepad akcie. Chcem najprv vidieť, koľko hypoték reálne prejde na VantageScore a čo to začne robiť s cenami a maržami FICO.
Ako teda rozoznávam príležitosť od zmeny tézy?
Pri veľkom prepade si kladiem hlavne tri otázky:
1. Čo sa reálne pokazilo? Jeden kvartál alebo dlhodobá konkurenčná výhoda?
2. Dostáva sa problém už do čísel? Sledujem rast, cash flow, marže a trhový podiel.
3. Čo sa stane, ak problém nezmizne? Ako bude firma vyzerať o 3 až 5 rokov?
Pri APP zatiaľ vidím oveľa väčší prepad ceny než zhoršenie fundamentov, preto prikupujem.
Pri FICO sú čísla stále fantastické, ale VantageScore môže zasiahnuť presne to, na čom stáli jeho extrémne marže, a to cenovú silu. Preto zatiaľ čakám.