


Ena najmočnejših monopolnih pozicij dobi nov udarec. In delnica se odzove z 20-odstotnim padcem.
Fair Isaac $FICO danes močno pada po še eni pomembni spremembi na ameriškem hipotekarnem trgu. Vodja FHFA Bill Pulte je sporočil, da bosta Fannie Mae in Freddie Mac prešli na enoten sistem ocenjevanja, v katerem bo VantageScore 4.0 postavljen ob bok Classic FICO.
Zakaj je to pomembno?
Še pred nekaj tedni je bil VantageScore pri ocenjevanju hipotek v slabšem položaju. Da bi stranka prišla v enak cenovni razred kot pri oceni FICO 780+, je pri VantageScore potrebovala oceno 800+. V praksi je torej obstajal 20-točkovni primanjkljaj, ki je zmanjševal motivacijo hipotekarnih družb za prehod na konkurenco.
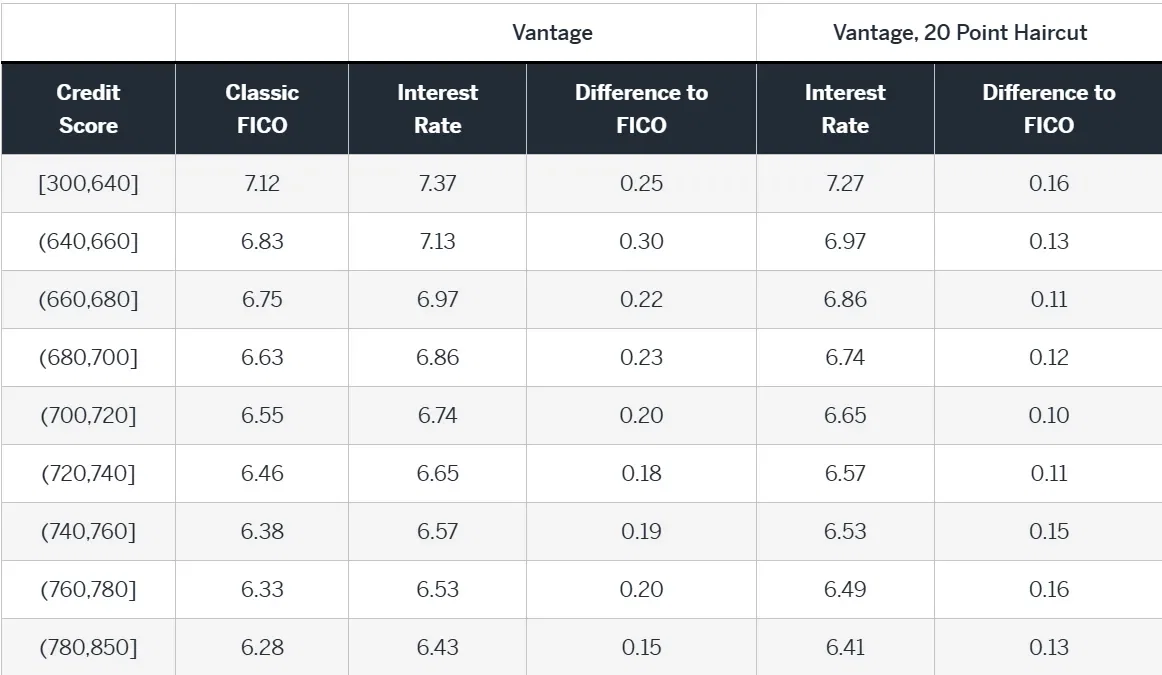
Podatki iz pilotne faze so hkrati kazali, da so bile tudi po upoštevanju 20-točkovne prilagoditve obrestne mere pri VantageScore v posameznih točkovnih razredih približno 10 do 20 bazičnih točk višje kot pri FICO.
Nov enotni sistem naj bi to 20-točkovno slabost odpravil. Natančnih tehničnih podrobnosti in datuma uveljavitve Fannie Mae in Freddie Mac še nista objavili. Zato še ne bi trdil, da bo novi sistem dokončno postavil najvišji razred VantageScore na 780+. Smer spremembe pa je jasna ... VantageScore naj bi dobil primerljivejše pogoje s Classic FICO.
In to še ni vse. Rocket Mortgage je sporočil, da bo od Q4 začel uporabljati VantageScore kot prednostni model pri vseh hipotekah, pri katerih je ta model dovoljen. To je pomembno, ker ne gre več samo za možnost uporabe konkurence. Eden največjih ponudnikov hipotek ga začenja uporabljati kot privzeto izbiro.
Za FICO je to težava predvsem zaradi ekonomike segmenta Scores. V zadnjem četrtletju je prinesel 459 milijonov dolarjev od skupno 674 milijonov dolarjev prihodkov in dosegel neverjetno 91-odstotno operativno maržo. Podjetje je hkrati navedlo, da je 49-odstotno rast B2B prihodkov od točkovanja poganjala predvsem višja cena hipotekarnih kreditnih ocen. Torej trg danes ne reagira le na tveganje upada obsega. Prevrednotuje predvsem cenovno moč, ki je bila ena najdragocenejših lastnosti celotnega poslovanja FICO.
Še ena pomembna opomba glede cen. VantageScore je prek Experiana na voljo za 0,99 dolarja za eno hipotekarno oceno, medtem ko ima Classic FICO pri klasičnem modelu ceno 10 dolarjev za oceno. Vendar to ni povsem 1:1 primerjava, saj FICO ponuja tudi alternativni neposredni licenčni model za 4,95 dolarja za oceno plus pristojbino ob financiranju posojila.
Kako na to gledam?
$FICO verjetno ne bo izgubil svojega posla čez noč. Ima desetletja grajen položaj, številne integracije in poleg tega ni odvisen samo od hipotek. Njegove kreditne ocene se uporabljajo tudi pri kreditnih karticah, avtomobilih in osebnih posojilih.
Toda njegova naložbena zgodba se spreminja iz »praktično obveznega izdelka z izjemno cenovno močjo« v »prevladujoč izdelek, ki mora prvič resnično tekmovati za obseg in ceno«. In to lahko pomeni nižji večkratnik, dokler ne vidimo, koliko trga bo VantageScore dejansko prevzel.
Spremljal bi predvsem delež novih hipotek, prodanih Fannie Mae in Freddie Mac, pri katerih se bo začel uporabljati VantageScore. To nam bo povedalo veliko več kot sam današnji skoraj 20-odstotni padec.
Imate v portfelju delnice $FICO?
